

ETF på aktiesparekonto – sådan tjekker du positivlisten 2026
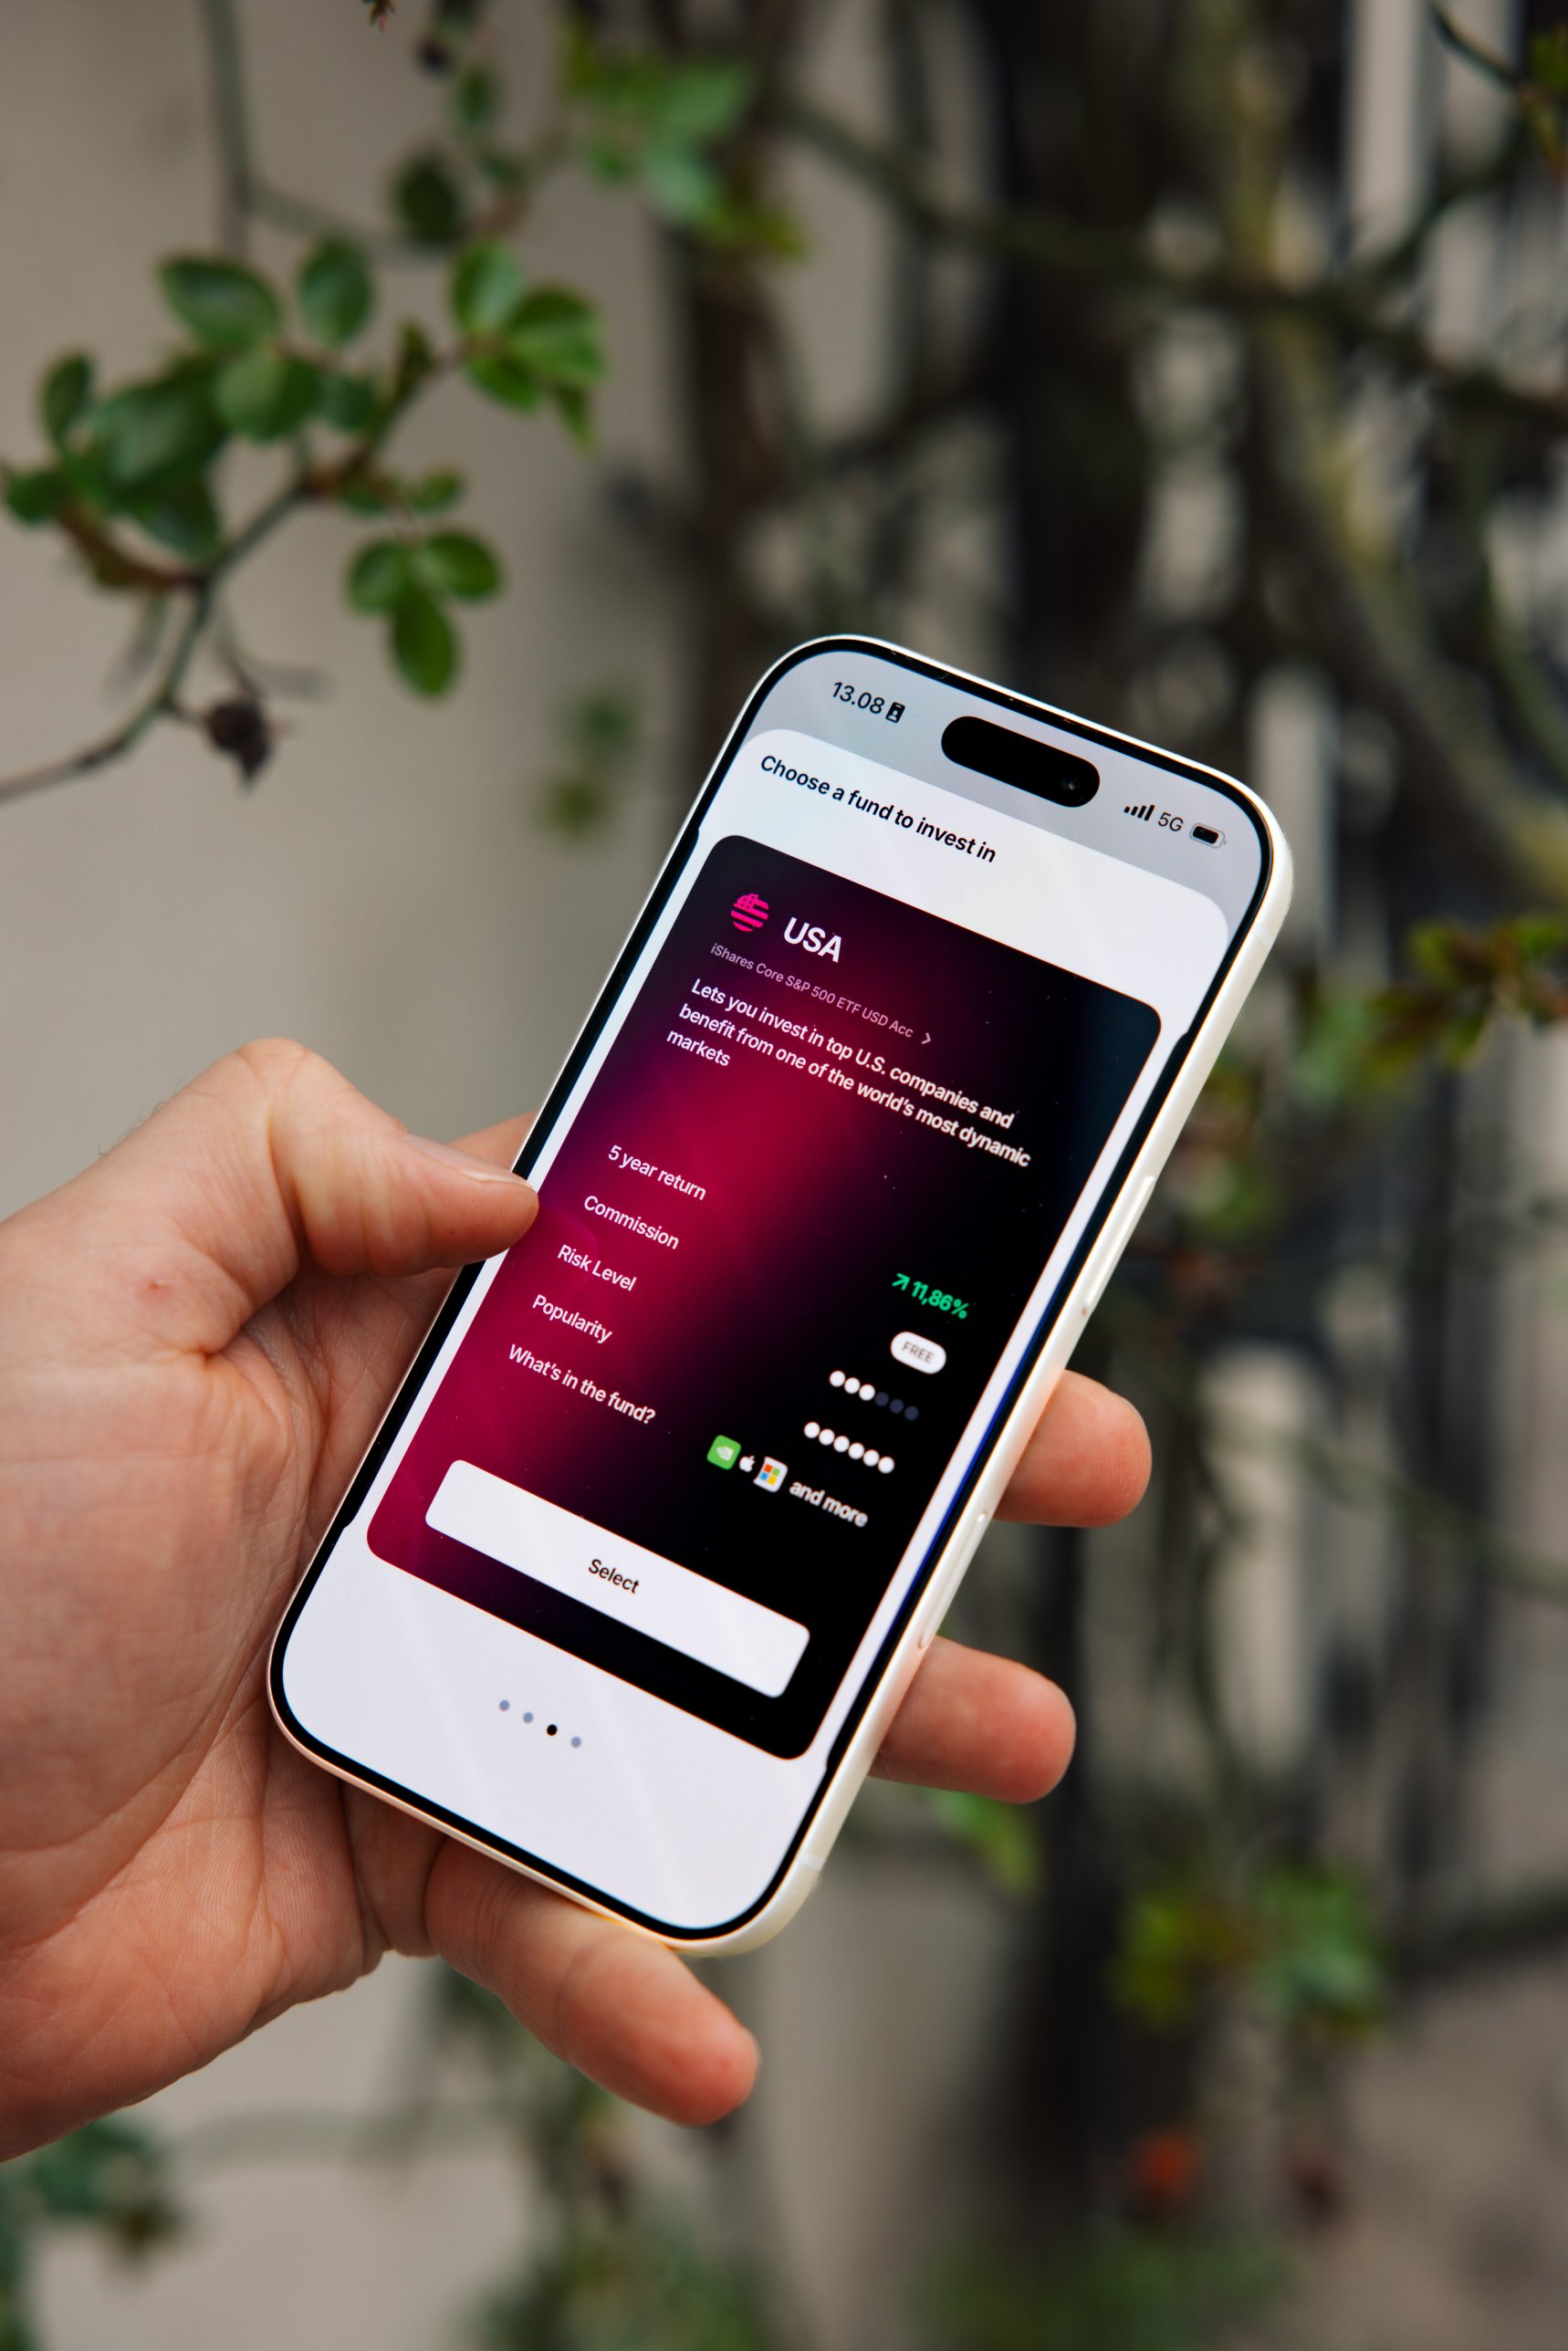
Du må gerne have ETF’er på en aktiesparekonto. Men ikke hvilke som helst. Mange ETF’er er skattemæssigt investeringsselskaber, og de skal stå på Skattestyrelsens liste over aktiebaserede investeringsselskaber, i daglig tale positivlisten, for det aktuelle år.
Tjek derfor den enkelte ETF, før du køber den på kontoen. Du kan fx bruge dens ISIN-kode, en unik kode på 12 tegn.
Hurtigt overblik
- ETF’er må ligge på en aktiesparekonto, hvis de opfylder Skattestyrelsens betingelser. For mange ETF’er betyder det, at de skal stå på positivlisten.
- Positivlisten udgives flere gange om året, og en ETF’s status gælder for ét år ad gangen.
- Står en ETF ikke på listen, anses den skattemæssigt for obligationsbaseret, også selvom den investerer i aktier.
- Akkumulerende og udbyttebetalende ETF’er beskattes ens på kontoen: 17 % af årets afkast efter lagerprincippet.
- I Endavu-appen står det ved hver ETF, om den er på Skattestyrelsens positivliste. Det er dog listen, der er afgørende.
Når du investerer i aktier og ETF’er, påtager du dig en risiko. Markedsværdien kan svinge som følge af bl.a. selskabsspecifikke forhold, markedsudvikling, renter, valuta, likviditet og generelle økonomiske forhold. Du kan tabe hele eller dele af det investerede beløb.
Hvad må du investere i på en aktiesparekonto?
Ifølge Skattestyrelsen må du investere i:
- Aktier, der er optaget til handel på et reguleret marked eller en multilateral handelsfacilitet. Det vil sige en børs eller en anden godkendt markedsplads.
- Investeringsbeviser i minimumsbeskattede investeringsinstitutter, hvor mindst 50 % af aktiverne består af aktier.
- Aktiebaserede investeringsselskaber, der står på Skattestyrelsens liste. Aktierne skal være optaget til handel, eller investeringsbeviserne skal være omsættelige, altså frit kunne købes og sælges.
Obligationer og obligationsbaserede fonde kan ikke indgå.
Hvorfor er ETF’er et særligt tilfælde?
En ETF er en fond, der handles på børsen som en aktie. Skattemæssigt er mange ETF’er investeringsselskaber.
Derfor er det ikke nok, at ETF’en er børsnoteret. Den skal også stå på positivlisten. Læs mere i vores guide Hvad er en ETF?
Hvad er positivlisten?
"Positivlisten" er ikke et officielt navn. Mange bruger det om Skattestyrelsens liste over aktiebaserede investeringsselskaber. Du kan også støde på navnene "SKATs positivliste" og "ABIS-listen".
Investeringsselskaberne giver selv besked. Senest den 1. november i året før det år, hvor statussen skal gælde, skal et selskab fortælle Skattestyrelsen, at det er aktiebaseret. Nyoprettede selskaber kan dog få status allerede fra oprettelsesåret, hvis de giver besked senest to måneder efter oprettelsen.
Desuden skal mindst 50 % af selskabets aktiver i gennemsnit over året være aktier, og selskabet skal hvert år inden den 1. juli dokumentere det over for Skattestyrelsen. Listen kan altså ændre sig fra år til år.
Hvor finder du positivlisten for 2026?
Listen ligger på skat.dk under Beviser og aktier i investeringsforeninger og selskaber (IFPA). Det er et regneark. Hvert år har sin egen fane.
Da vi skrev artiklen i oktober 2026, var den seneste udgave offentliggjort den 28. september 2026. Ifølge Skattestyrelsen gælder listen for 2026 for hele indkomståret 2026.
Hvorfor står mange danske investeringsforeninger ikke på listen?
Listen omfatter kun investeringsselskaber, mens investeringsbeviser i aktiebaserede investeringsinstitutter med minimumsbeskatning må ligge på en aktiesparekonto uden at stå på positivlisten, så længe mindst 50 % af aktiverne er aktier.
En række danske akkumulerende afdelinger står dog på listen. De er nemlig skattemæssigt investeringsselskaber. Er du i tvivl om typen, så kontakt foreningen, eller søg på ISIN-koden i listen.
Sådan tjekker du, om en ETF er på positivlisten
I Endavu-appen står det ved hver ETF, om den er på positivlisten. Du kan også selv tjekke:
- Find ETF’ens ISIN-kode. Du finder den fx i faktaarket eller i dokumentet med central information (KID).
- Hent den aktuelle liste fra skat.dk, og åbn fanen for det aktuelle år.
- Søg på ISIN-koden. Se efter, at det aktuelle år står under registrerede år.
- Tjek andelsklassen. Samme fond kan have flere andelsklasser, fx en akkumulerende og en udbyttebetalende, og hver har sin egen ISIN-kode.
Søg på ISIN-koden, ikke på navnet. Mange ETF’er har næsten ens navne, og den korte handelskode, tickeren, kan variere fra børs til børs.
Hvad sker der, hvis ETF’en ikke står på listen?
Står en ETF, der er et investeringsselskab, ikke på listen, behandles den skattemæssigt som et obligationsbaseret investeringsselskab, også selvom den investerer i aktier, og derfor må den ikke ligge på en aktiesparekonto.
Køber du den alligevel ved en fejl, anses den for aldrig at have været på kontoen, så den tages ud med tilbagevirkende kraft fra købstidspunktet, og gevinst og tab skal i stedet oplyses på din årsopgørelse, typisk som kapitalindkomst efter lagerprincippet.
Akkumulerende eller udbyttebetalende ETF på aktiesparekonto?
En akkumulerende ETF (Acc) geninvesterer udbyttet i fonden. En udbyttebetalende ETF (Dist) udbetaler det til dig.
Skatten er den samme for begge. På en aktiesparekonto opgøres den ud fra værdien af alle aktiver ved årets slutning, altså værdipapirer, kontanter og årets udbytter, og den værdi holdes op mod værdien ved årets begyndelse.
Forskellen er praktisk. Med en udbyttebetalende ETF lander udbyttet som kontanter på kontoen, og du skal selv beslutte, om det skal investeres igen.
Sådan beskattes ETF’er på aktiesparekontoen
ETF’er beskattes som alt andet på kontoen: med 17 % af årets afkast efter lagerprincippet, også selvom du ikke har solgt. Uden for kontoen beskattes aktieindkomst i 2026 med 27 % af de første 79.400 kr. og 42 % derover, mens grænsen for ægtefæller er 158.800 kr. tilsammen.
Skatten trækkes fra kontoen. Den kommer ikke på din årsopgørelse. Om negativ skat og betaling kan du læse i vores guide til skat på aktiesparekonto i 2026.
Og uden for aktiesparekontoen?
I et almindeligt depot afgør positivlisten, hvordan en ETF beskattes. Står et aktiebaseret investeringsselskab på listen, beskattes gevinst og tab som aktieindkomst, mens et investeringsselskab, der ikke står på listen, giver kapitalindkomst. I begge tilfælde gælder lagerprincippet. Læs mere i vores guide til skat på investering i 2026.
Aktier eller ETF’er på aktiesparekonto?
Begge dele kan ligge på en aktiesparekonto, og de beskattes ens. Forskellen er, hvad du ejer:
- Enkeltaktier: Du ejer en del af ét selskab. Udsvingene afhænger i høj grad af det ene selskab.
- ETF’er: Du ejer en andel af en fond, der typisk spreder pengene på mange selskaber. Til gengæld er der løbende omkostninger i fonden.
Findes der en bedste ETF til aktiesparekonto?
Nej. Der findes ikke én, der passer til alle. Hvilken ETF der giver mening for dig, afhænger af dine mål, din tidshorisont og hvor store udsving du kan holde til. Endavu yder ikke investeringsrådgivning. Den vurdering må du selv foretage.
Når du har tjekket, at en ETF må ligge på kontoen, kan du blandt andet sammenligne:
- Løbende omkostninger: hvad det koster at eje ETF’en. Du finder dem i dokumentet med central information (KID).
- Spredning: følger ETF’en hele verden, én region, ét land eller én branche?
- Udbyttestrategi: akkumulerende eller udbyttebetalende.
- Risiko: se risikoindikatoren i KID.
Sammenlign helst ETF’er med en lignende strategi.
OBS: For investeringsforeninger og ETF’er findes der et dokument med central information (KID), som du bør læse, før du investerer.
Hvor meget må du indskyde i 2026?
Du kan indskyde op til 174.200 kr. på en aktiesparekonto i 2026. Pladsen afhænger af kontoens værdi den 31. december året før. Stod kontoen i 105.000 kr., kan du indskyde 69.200 kr. i 2026.
Indskyder du for meget, betaler du en afgift på 3 % om året af det overskydende beløb, indtil du har hævet det igen. Stiger værdien af dine investeringer over loftet, koster det ingen afgift.
ETF’er og aktiesparekonto hos Endavu
I appen står det ved hver ETF, om den er på Skattestyrelsens positivliste, og du ser også, om den er akkumulerende eller udbyttebetalende, og hvad de årlige omkostninger og risikoprofilen er.
Markeringen er en hjælp, når du selv vælger ETF’er. Men det er Skattestyrelsens liste for det aktuelle år, der afgør sagen.
Hos Endavu er der 0 kr. i kurtage på amerikanske aktier, investeringsforeninger og udvalgte ETF’er. Handler du i en anden valuta end kroner, betaler du et automatisk valutavekslingsgebyr på 0,07 %. Vil du have en kurtagefri ETF på din aktiesparekonto, så tjek positivliste-markeringen. Se de kurtagefri ETF’er og vores priser.
Endavus aktiesparekonto oprettes hos Coop Bank. Læs mere om aktiesparekontoen.
Ofte stillede spørgsmål
Kan man have en akkumulerende ETF på aktiesparekonto?
Ja, hvis den konkrete andelsklasse står på positivlisten for det aktuelle år. Skatten er den samme som for en udbyttebetalende ETF.
Kan jeg have obligations-ETF’er på en aktiesparekonto?
Nej. En ETF, der investerer i obligationer, er ikke aktiebaseret og kan derfor ikke indgå. Det samme gælder obligationer og obligationsbaserede fonde.
Hvad betyder det, at en ETF er godkendt til aktiesparekonto?
Positivlisten er ikke en godkendelse i egentlig forstand. Investeringsselskabet melder selv til Skattestyrelsen, at det er aktiebaseret, og hvert år indsender det oplysninger, så Skattestyrelsen kan vurdere, om kravene er overholdt.
Hvor ofte bliver positivlisten opdateret?
Listen udgives flere gange om året, og i 2026 kom den seneste udgave den 28. september. Tjek altid fanen for det aktuelle år.
Kilder
- Skattestyrelsen: Aktiesparekonto – det skal du vide
- Skattestyrelsen: Liste over aktiebaserede investeringsselskaber (IFPA)
- Skattestyrelsen: Aktiebaserede investeringsselskaber (ABIS)
- Skattestyrelsen: Den juridiske vejledning C.B.4.3.2 – aktiebaserede investeringsselskaber
- Skattestyrelsen: Skat af aktier
- Skattestyrelsen: Skat af investeringsbeviser
- Finanstilsynet: Temarapport om markedsføring af investeringsprodukter og -services (PRIIP KID)
Dette indhold er alene til information og udgør ikke investeringsrådgivning eller en anbefaling om at købe eller sælge værdipapirer. Investering indebærer risiko for tab, og historiske afkast er ikke en garanti for fremtidige afkast.
Skatteregler kan ændre sig, og din skattemæssige situation kan afhænge af individuelle forhold. Se altid de gældende regler hos Skattestyrelsen.
